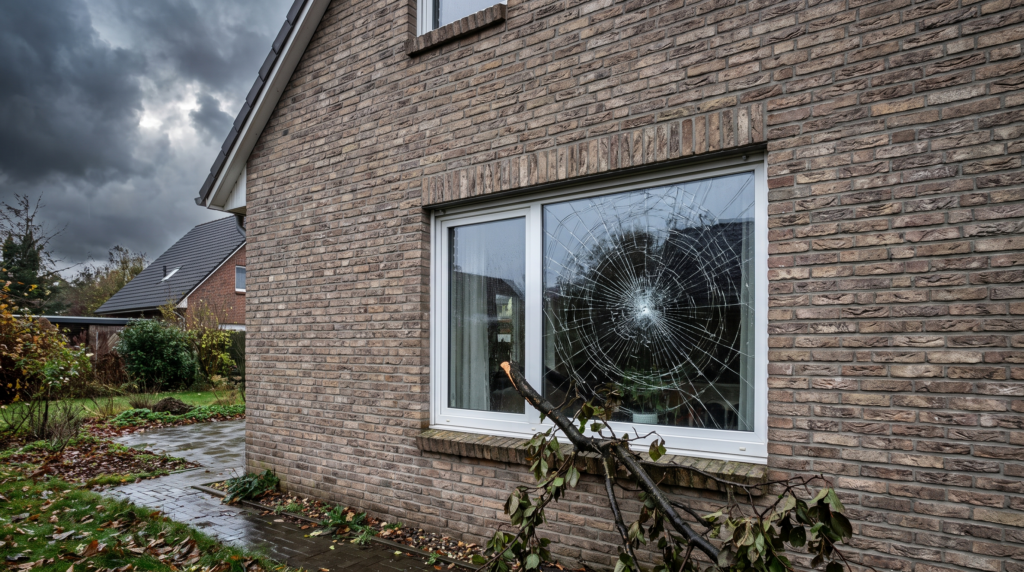
Ein Sturm zieht durch, am nächsten Morgen liegt ein Ast im Garten – und in deiner Fensterscheibe klafft ein Sprung. Jetzt zählt jede Stunde: Welche Versicherung zahlt, was musst du sofort dokumentieren, und lohnt sich eine Reparatur oder gleich ein neues Fenster? Bei FensterHero, wo du Fenster online kaufen kannst, sehen wir nach jedem größeren Unwetter deutlich mehr Anfragen zu genau diesem Thema – deshalb bekommst du hier den kompletten Fahrplan.
Kurzantwort: Bei einem Fenster Sturmschaden zahlt in der Regel die Wohngebäudeversicherung, wenn der Sturm mindestens Windstärke 8 (ca. 62 km/h) erreicht hat. Melde den Schaden unverzüglich, dokumentiere ihn mit Fotos und lass ihn provisorisch sichern, bevor du ihn beheben lässt. Die Kosten für ein neues Fenster liegen je nach Größe und Material meist zwischen 400 und 1.200 Euro.
Inhaltsverzeichnis
- Was zählt als Sturm- oder Hagelschaden?
- Wann zahlt die Wohngebäudeversicherung?
- Hausrat- vs. Wohngebäudeversicherung
- Elementarschaden: Brauchst du die Zusatzpolice?
- Sofortmaßnahmen nach dem Sturm
- Schaden dokumentieren & melden
- Reparatur oder Komplettaustausch?
- Was kostet der Fensteraustausch?
- Selbstbeteiligung & Stolperfallen
- So schützt du deine Fenster vor
- Warum Online-Kauf nach Schaden sinnvoll ist
- Häufig gestellte Fragen
- Fazit
Was zählt als Sturm- oder Hagelschaden am Fenster?
Versicherungstechnisch beginnt ein „Sturm“ erst ab Windstärke 8 auf der Beaufort-Skala, also ab etwa 62 km/h. Das ist die Grenze, an der Versicherer prüfen, ob überhaupt ein Sturmereignis vorlag – meist reicht dafür eine Bestätigung des Deutschen Wetterdienstes für deine Region und den Tag des Schadens. Typische Schadensbilder an Fenstern sind:
- Zersprungene oder durchschlagene Scheiben durch Hagelkörner oder umherfliegende Gegenstände (Äste, Dachziegel, Gartenmöbel)
- Verzogene oder aus der Verankerung gedrückte Fensterrahmen durch Winddruck
- Beschädigte Dichtungen und Beschläge nach starkem Flattern des Flügels
- Wassereintritt durch eine beschädigte Scheibe oder Dichtung während des Unwetters
Wichtig: Ein Fenster, das schon vorher undicht oder marode war und beim Sturm einfach nachgegeben hat, gilt versicherungstechnisch oft als Vorschaden – nicht als Sturmschaden. Das prüft der Gutachter im Zweifel genau.
Wann zahlt die Wohngebäudeversicherung?
Deine Wohngebäudeversicherung springt ein, wenn dein Fenster fest mit dem Gebäude verbunden ist – das trifft auf praktisch jedes eingebaute Fenster zu. Sie reguliert klassische Sturm- und Hagelschäden an Rahmen, Verglasung und Beschlägen. Als Faustregel gilt:
| Schadensursache | Zahlt die Wohngebäudeversicherung? |
|---|---|
| Sturm ab Windstärke 8 | ✅ Ja, Standarddeckung |
| Hagel | ✅ Ja, Standarddeckung |
| Blitzschlag | ✅ Ja, Standarddeckung |
| Starkregen, Überschwemmung, Rückstau | ⚠️ Nur mit Elementarschadenzusatz |
| Offenes Fenster während des Sturms | ❌ Meist ausgeschlossen (Obliegenheitsverletzung) |
Hausrat- vs. Wohngebäudeversicherung: Wer zahlt was?
Die beiden Policen werden häufig verwechselt, decken aber unterschiedliche Dinge ab:
- Wohngebäudeversicherung: zuständig für das Gebäude selbst – Rahmen, Scheibe, Rollladen, Fensterbank
- Hausratversicherung: zuständig für dein Inventar – also Möbel, Vorhänge oder Elektronik, die durch eingedrungenes Regenwasser beschädigt wurden
Als Mieter besitzt du meist keine Wohngebäudeversicherung – das ist Sache deines Vermieters. Für deinen eigenen Hausrat brauchst du trotzdem eine Hausratversicherung. Zur Frage, wer bei einem Fenstertausch grundsätzlich zahlt, findest du Details in unserem Beitrag zu Fenstertausch als Mieter.
Elementarschaden: Brauchst du die Zusatzpolice?
Sturm und Hagel sind in praktisch jeder Wohngebäudeversicherung Standard. Anders sieht es bei Starkregen, Rückstau oder Überschwemmung aus – Ereignisse, die zunehmend auch abseits klassischer Hochwassergebiete vorkommen. Dafür brauchst du den Zusatzbaustein „Elementarschadenversicherung“ beziehungsweise „Naturgefahren“. Er kostet meist zwischen 50 und 150 Euro im Jahr zusätzlich, abhängig von der Gefährdungsklasse (ZÜRS-Zone) deines Grundstücks. Ohne diesen Zusatz bleibst du bei einem Starkregen-Wassereintritt durchs Fenster auf den Kosten sitzen.
⚠️ Wichtig: Prüfe deine Police jetzt, nicht erst nach dem nächsten Unwetter. Eine neu abgeschlossene Elementarschadenversicherung greift meist erst nach einer Wartezeit von mehreren Wochen.
Sofortmaßnahmen nach dem Sturm
In den ersten Stunden nach dem Schaden zählt Geschwindigkeit vor Perfektion. So gehst du vor:
- Eigenschutz zuerst: Betrete den Raum nur, wenn keine Splitter oder herabhängenden Teile eine Verletzungsgefahr darstellen.
- Fotografiere den Schaden aus mehreren Winkeln, bevor du irgendetwas aufräumst oder abdeckst.
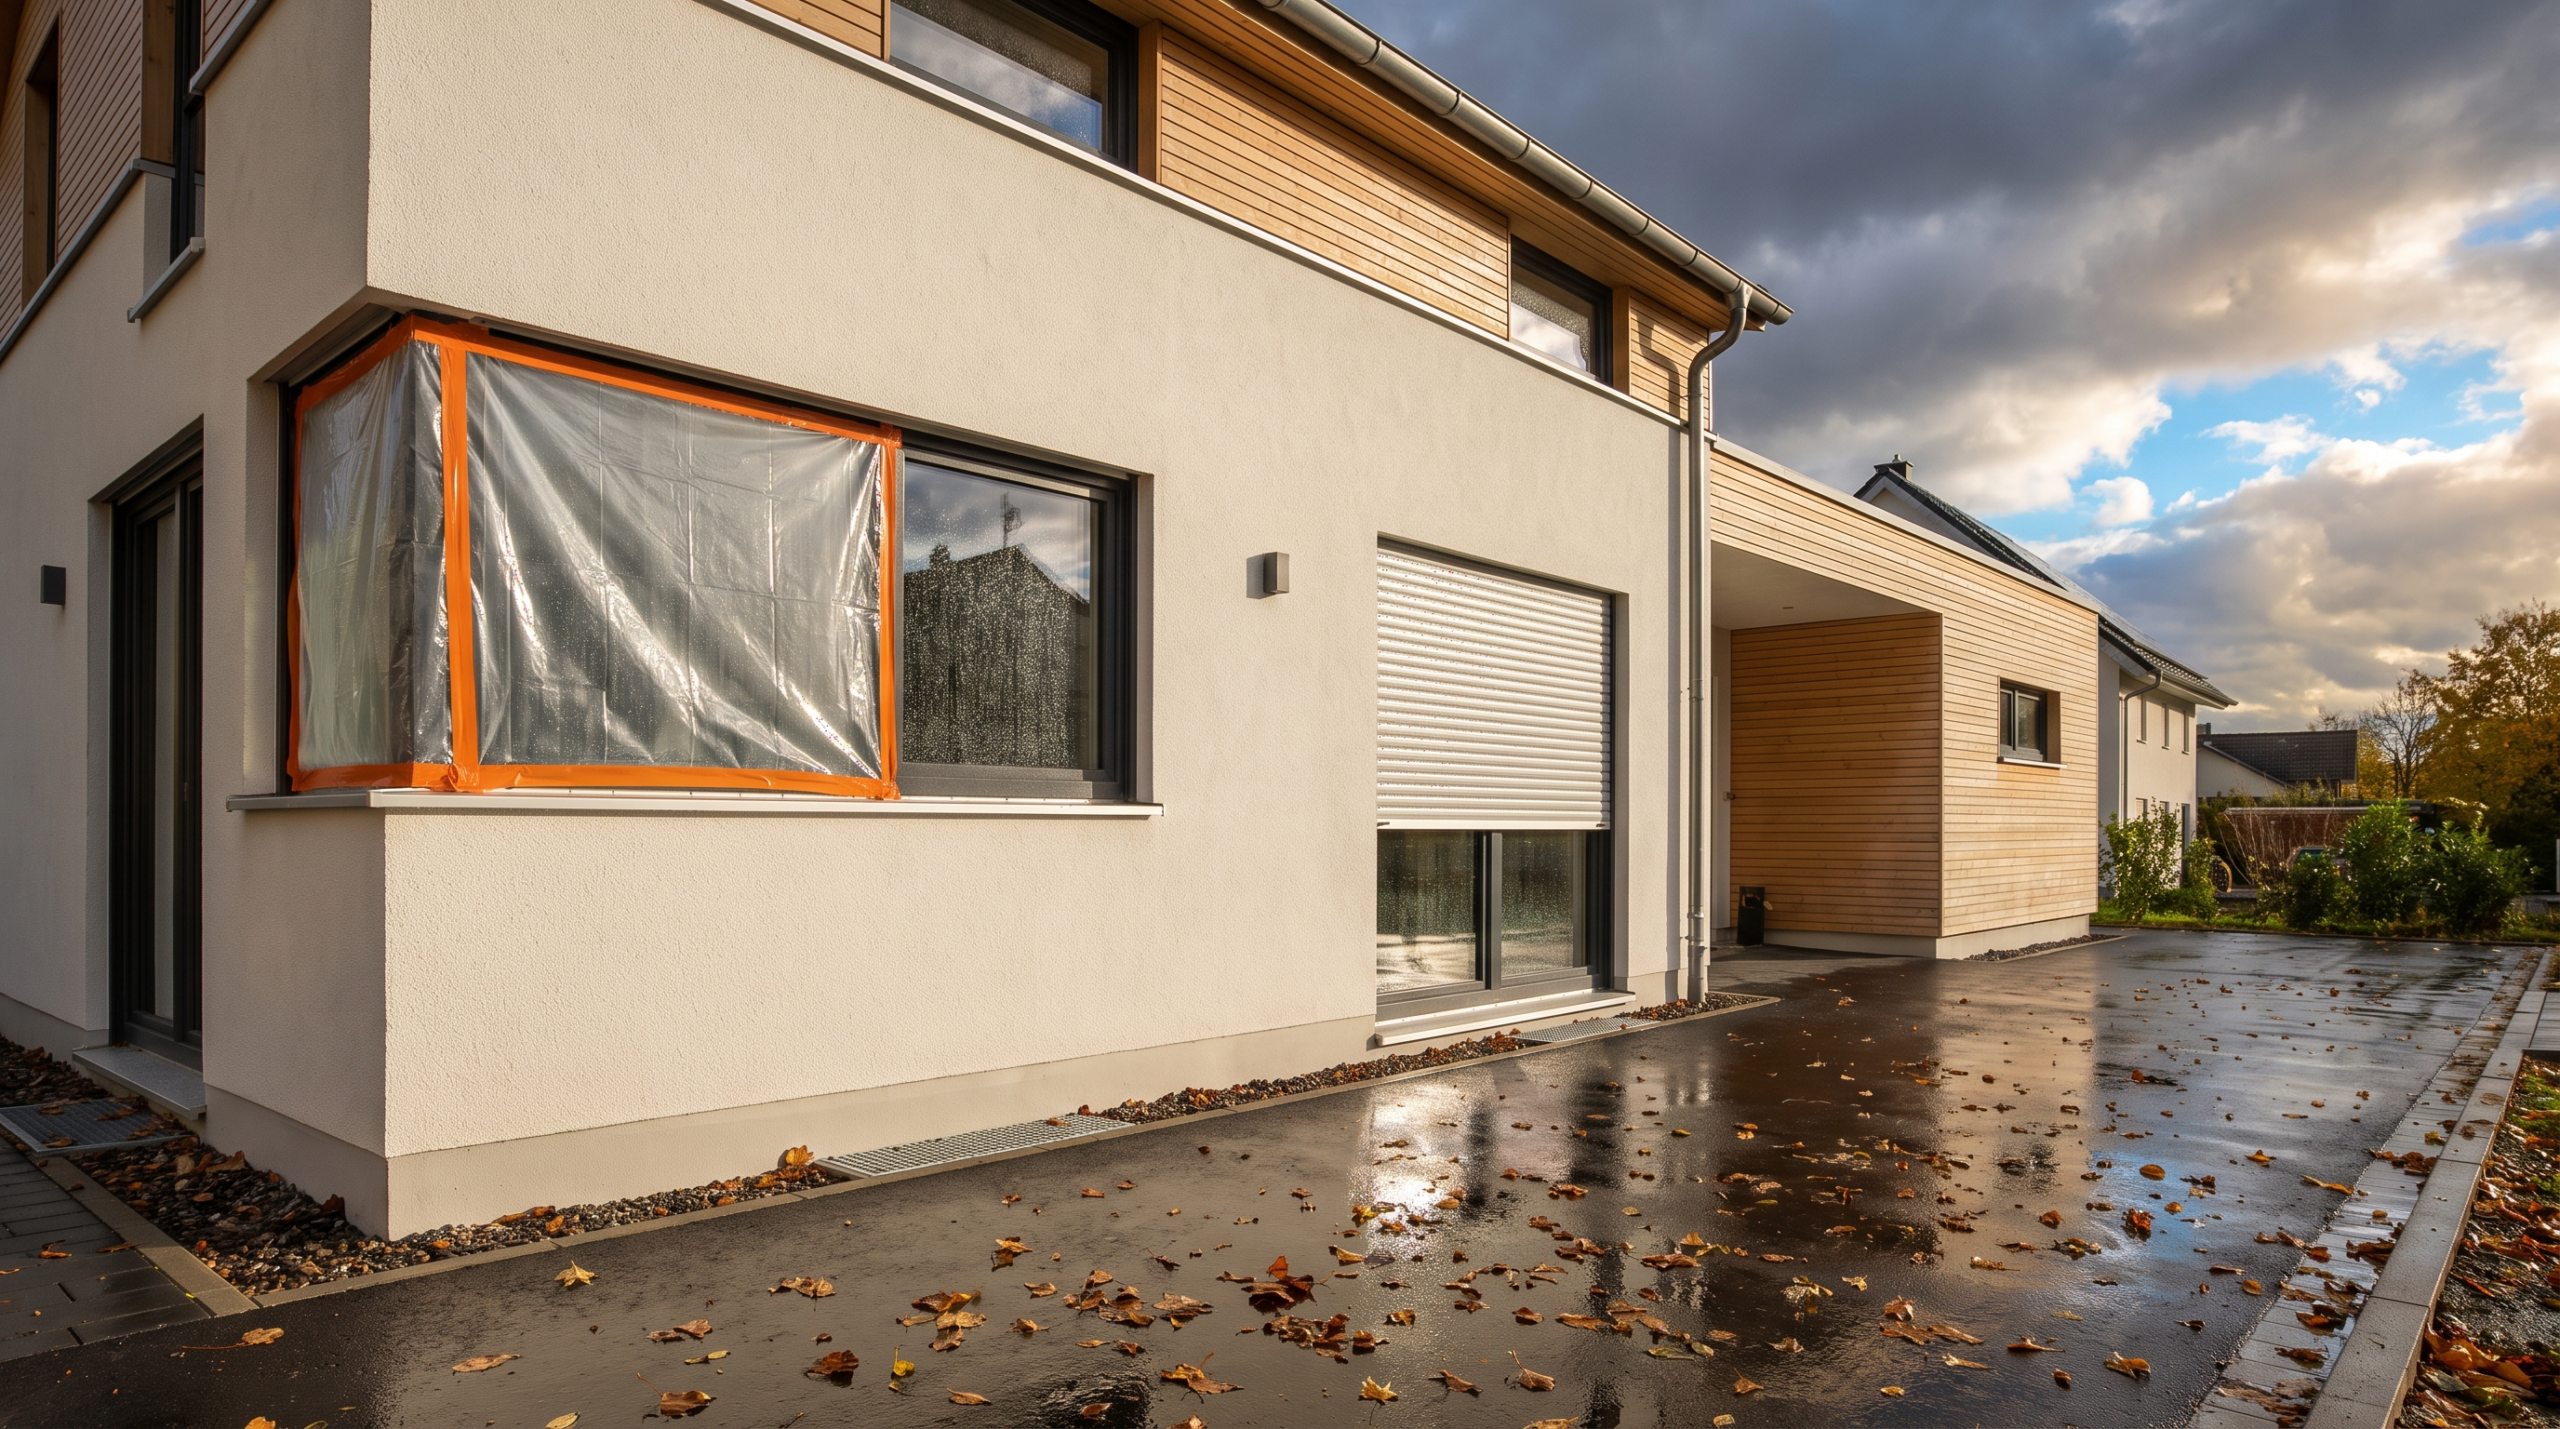
- Sichere die Öffnung provisorisch mit Folie, Spanplatte oder Klebeband gegen Regen und Einbruch – das ist deine gesetzliche Schadensminderungspflicht.
- Melde den Schaden deiner Versicherung, idealerweise noch am selben Tag.
- Hole 1-2 Kostenvoranschläge ein, bevor du reparieren oder austauschen lässt.
💡 Praxis-Tipp: Bewahre die Rechnung für Notabdichtungsmaterial (Folie, Spanplatten) auf – diese Kosten erstattet die Versicherung in aller Regel zusätzlich zum eigentlichen Fensterschaden.
Schaden richtig dokumentieren & bei der Versicherung melden
Für eine reibungslose Regulierung solltest du folgende Unterlagen bereithalten:
- Fotos des Schadens direkt nach dem Sturm, mit Datum/Uhrzeit
- Kurze schriftliche Schadensbeschreibung: Was ist wann passiert?
- Wetterdaten deiner Region (der DWD stellt Sturmbestätigungen aus, viele Versicherer fragen das selbst ab)
- Kostenvoranschlag oder Rechnung des Fensterbetriebs
Melde den Schaden unverzüglich – in den meisten Versicherungsbedingungen heißt das praktisch: innerhalb weniger Tage, spätestens aber innerhalb einer Woche. Wartest du zu lange, kann der Versicherer die Leistung kürzen oder ganz verweigern.
Reparatur oder Komplettaustausch? Wann sich neue Fenster lohnen
Nicht jeder Sturmschaden erfordert ein komplett neues Fenster. Als Faustregel bei FensterHero empfehlen wir:
- Nur die Scheibe tauschen, wenn Rahmen und Beschläge unbeschädigt sind und dein Fenster noch keine 15 Jahre alt ist
- Das ganze Fenster austauschen, wenn der Rahmen verzogen ist, die Dichtung porös war oder das alte Fenster ohnehin schon einen schlechten U-Wert hatte
- Gleich auf Sicherheitsglas upgraden, wenn du ohnehin tauschen musst – der Aufpreis ist beim Komplettaustausch verhältnismäßig gering
Wenn ein Austausch ansteht, lohnt sich ein Blick auf Sicherheitsglas (VSG vs. ESG) – Verbundsicherheitsglas hält Aufprall durch Hagel oder Astwerk deutlich besser stand als einfaches Glas und ist bei erneutem Sturm dein bester Schutz.
Was kostet der Fensteraustausch nach einem Sturmschaden?
Auch wenn die Versicherung zahlt, lohnt sich ein Überblick über realistische Preise – nicht zuletzt, um Kostenvoranschläge einordnen zu können:
| Leistung | Kosten (ca.) |
|---|---|
| Nur Scheibentausch (Standardmaß) | 150 – 400 € |
| Komplettes Kunststofffenster inkl. Einbau | 400 – 1.000 € |
| Komplettes Holz- oder Alufenster inkl. Einbau | 600 – 1.400 € |
| Notabdichtung/Sicherung (Sofortmaßnahme) | 30 – 150 € |
Aus unserer Erfahrung bei FensterHero wissen wir: Wer nach einem Schadensfall ohnehin ein neues Fenster braucht, sollte die Gelegenheit nutzen und direkt ein energieeffizienteres Modell mit Dreifachverglasung wählen – das senkt langfristig auch deine Heizkosten. Mehr dazu in unserem Beitrag zu BAFA-Förderung für Fenster – Achtung: Förderung und Versicherungsleistung schließen sich bei energetischen Verbesserungen nicht grundsätzlich aus, du darfst nur nicht doppelt für dieselbe Leistung kassieren.
Selbstbeteiligung, Unterversicherung & typische Stolperfallen
Bevor du mit einer vollen Erstattung rechnest, kenne diese drei Fallen:
- Selbstbeteiligung: Viele Verträge sehen 0 bis 500 Euro Eigenanteil pro Schadensfall vor – prüfe deine Police.
- Unterversicherung: Wurde dein Gebäude vor Jahren zu niedrig versichert, kürzt der Versicherer die Zahlung anteilig – unabhängig vom tatsächlichen Fensterschaden.
- Grobe Fahrlässigkeit: Ein offen gelassenes Fenster während einer Sturmwarnung kann als Obliegenheitsverletzung gewertet werden und die Zahlung mindern.
Falls dein Versicherer die Regulierung als zu niedrig ansetzt oder ganz ablehnt, lohnt sich ein zweiter, unabhängiger Kostenvoranschlag – ähnliche Grundsätze gelten auch, wenn du nach einem Online-Kauf einen Mangel reklamierst; mehr dazu in unserem Ratgeber zur Fenster-Reklamation beim Online-Kauf.
So schützt du deine Fenster vor dem nächsten Sturm
Ein paar einfache Maßnahmen senken dein Risiko spürbar:
- Rollläden bei Sturmwarnung konsequent herunterlassen – sie fangen den Großteil der Aufprallenergie ab
- Lose Gegenstände auf Balkon und Terrasse vor einem Unwetter sichern oder ins Haus holen
- Bäume und Äste in Hausnähe regelmäßig zurückschneiden lassen
- Bei anstehendem Fenstertausch direkt in stoßfestes Verbundsicherheitsglas (VSG) investieren
- Dichtungen und Beschläge jährlich prüfen, damit sie im Ernstfall dem Winddruck standhalten
Eine jährliche Routine-Kontrolle beugt vielen Schäden vor – eine praktische Anleitung findest du in unserer Fenster-Wartungs-Checkliste.
Warum sich der Online-Kauf nach einem Schadensfall besonders lohnt
Nach einem Sturmschaden zählt Zeit – und genau hier spielt der digitale Fensterkauf seine Stärken aus. Statt auf mehrere Vor-Ort-Termine beim Fachbetrieb zu warten, kannst du dein Ersatzfenster in unserem Fenster-Konfigurator in wenigen Minuten nach deinen exakten Maßen zusammenstellen und sofort einen verbindlichen Preis sehen – ganz ohne Wartezeit auf ein Angebot. Bei FensterHero bekommst du dazu unsere Bestpreisgarantie, 5 Jahre Garantie auf alle Fenster und Fertigung Made in Europe. Wie schnell dein Ersatzfenster tatsächlich bei dir ankommt, erfährst du in unserem Beitrag zur Fenster-Lieferzeit beim Online-Kauf.
Reiche die Rechnung deines online bestellten und eingebauten Fensters einfach zusammen mit deinen Fotos bei der Versicherung ein – das funktioniert genauso wie mit einer Rechnung vom lokalen Fachbetrieb.
Häufig gestellte Fragen
Fazit
Ein Fenster Sturmschaden ist ärgerlich, aber in den allermeisten Fällen gut über deine Wohngebäudeversicherung abgesichert – vorausgesetzt, du dokumentierst sauber, meldest zügig und sicherst die Öffnung provisorisch ab. Ob am Ende nur die Scheibe oder das komplette Fenster getauscht wird, hängt vom Zustand von Rahmen und Dichtung ab. Steht ohnehin ein Austausch an, ist das der ideale Moment, um gleich auf Verbundsicherheitsglas und einen besseren U-Wert umzusteigen.
Ersatzfenster nötig? Berechne jetzt deinen Preis
Konfiguriere dein Ersatzfenster in wenigen Minuten nach deinen Maßen – mit Bestpreisgarantie, 5 Jahren Garantie und schneller Lieferung direkt zu dir nach Hause.

Denis Barusic
Geschäftsführer & Gründer FENSTERHERO GmbH
Denis Barusic ist Geschäftsführer und Gründer der FENSTERHERO GmbH. Mit seinem Team digitalisiert er den Fensterkauf und macht ihn so einfach, sicher und transparent wie möglich – mit Bestpreisgarantie, 5 Jahren Garantie und geprüfter Qualität made in Europe.